Domain monetarisiert.de kaufen?
Wir ziehen mit dem Projekt
monetarisiert.de um.
Sind Sie am Kauf der Domain
monetarisiert.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain monetarisiert.de kaufen?
Wie funktioniert ein Haus Kredit?
Ein Hauskredit, auch Hypothekendarlehen genannt, funktioniert, indem eine Bank oder ein Kreditgeber Geld leiht, um den Kauf oder Bau eines Hauses zu finanzieren. Der Kreditnehmer zahlt dann monatliche Raten zurück, die aus einem Teil der Tilgung des Darlehens und Zinsen bestehen. Die Höhe des Kredits hängt von verschiedenen Faktoren ab, wie dem Einkommen des Kreditnehmers, der Bonität und dem Wert des Hauses. Das Haus dient als Sicherheit für den Kredit, was bedeutet, dass die Bank das Recht hat, das Haus zu verkaufen, falls der Kreditnehmer die Raten nicht mehr bezahlen kann. **
Wie viel Geld sollte man sparen für ein Haus?
Wie viel Geld man für ein Haus sparen sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Standort, der Größe des Hauses und dem persönlichen Budget. Im Allgemeinen wird empfohlen, mindestens 20% des Kaufpreises als Eigenkapital anzustreben, um bessere Konditionen bei der Finanzierung zu erhalten und um die monatlichen Raten zu reduzieren. Es ist auch wichtig, zusätzliche Kosten wie Notargebühren, Maklerprovisionen und eventuelle Renovierungen einzuplanen. Eine gründliche Finanzplanung und Beratung durch Experten können dabei helfen, realistische Sparziele zu setzen und den Traum vom eigenen Haus zu verwirklichen. **

Ähnliche Suchbegriffe für Haus
Top-Angebote
Produkte zum Begriff Haus:
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stapelturm Haus auf HausHaus Auf Haus – Hoch Hinaus! Hier Können Sich Kleine Architektinnen Und Architekten An Ihren Ersten Meisterwerken Versuchen. Den Kindern Stehen Stapelsteine Aus Buchenholz In Verschiedenen Farben Und Größen Zur Verfügung. Aber Aufgepasst: Nicht...24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
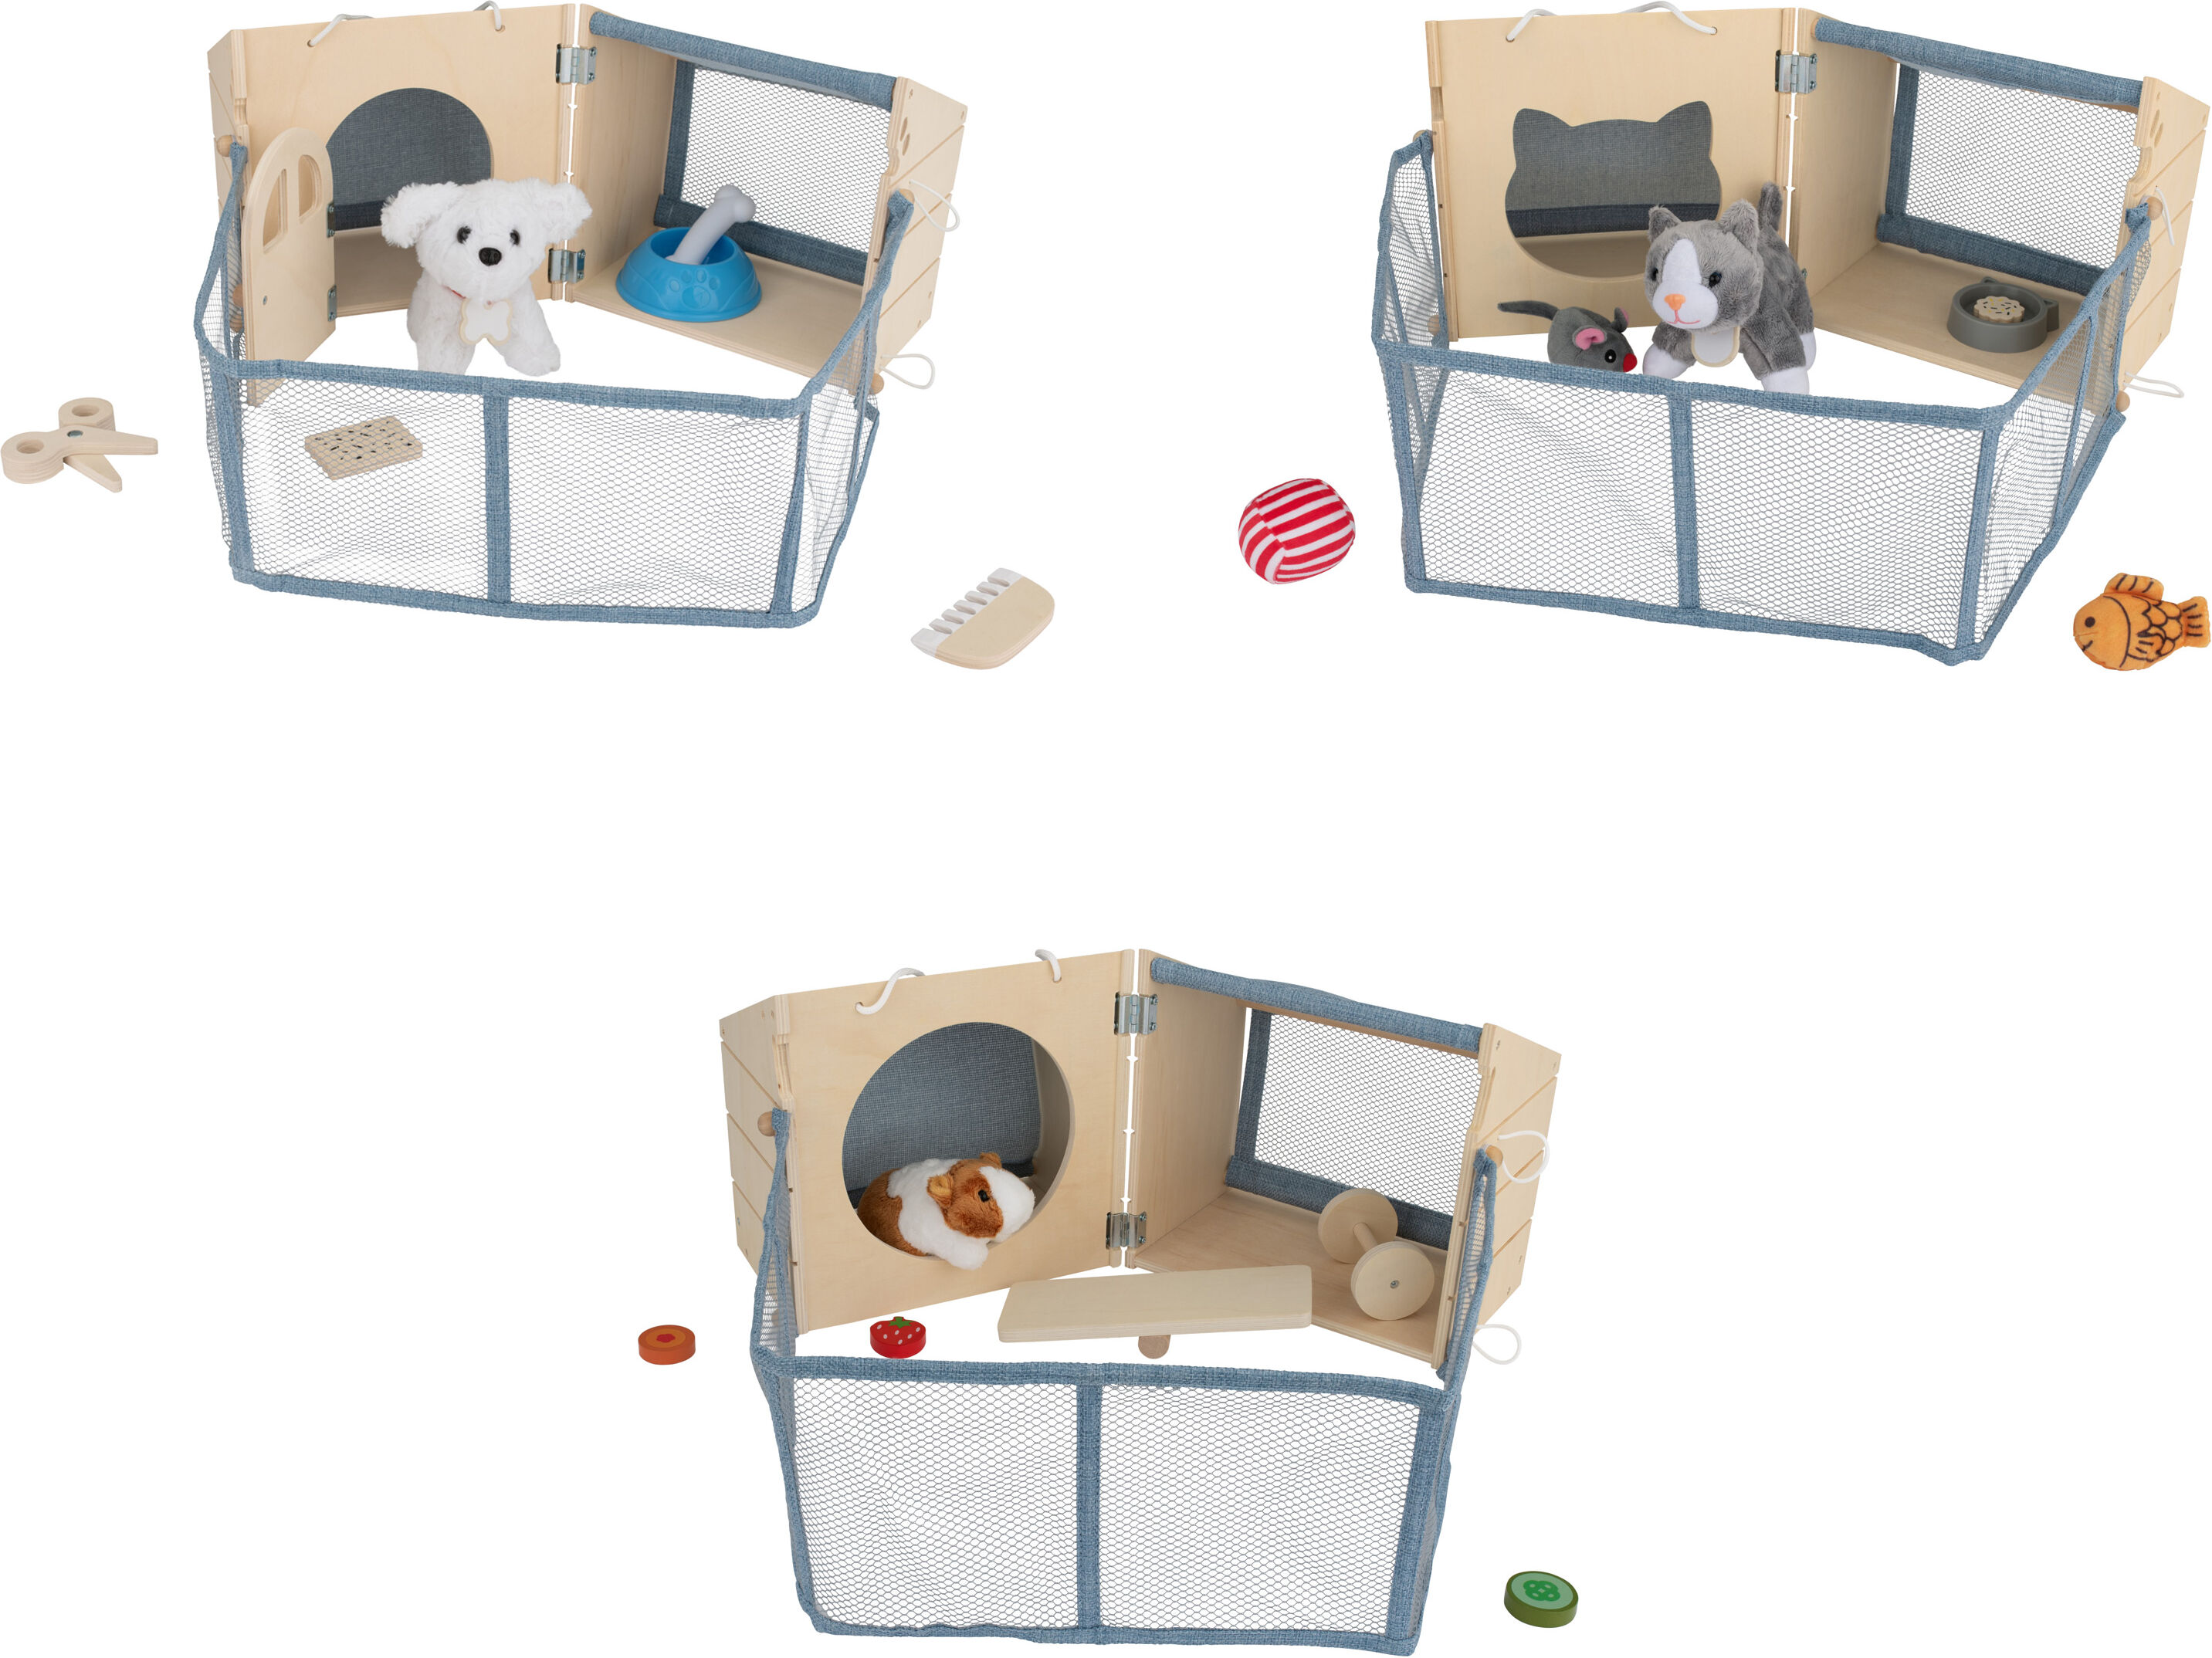
LUPILU® Hunde-Haus / Katzen-Haus / Meerschweinchen-HausMaterialqualität und Verarbeitung Das Set besteht aus Holz Sperrholz, Mdf, Schima kombiniert mit Kunststoff , Metall , Polyester und Gummi , was eine langlebige Konstruktion gewährleistet. Die Materialauswahl erlaubt stabile Verbindungen und detailreiche Formen für das Zubehör. Für Eltern bedeutet das: robustes Spielzeug, das auch wiederholtem Spielen standhält, und gleichzeitig ein angenehmes haptisches Erlebnis für Kinder. Umfangreiches Zubehör für realitätsnahe Spielszenen Je nach Variante enthält das Set passende Zubehörteile, z. B. beim Hunde-Haus neun Teile wie Plüschhund, Futterbehälter und Zaun, beim Katzen-Haus ebenfalls neun Teile und beim Meerschweinchen-Haus acht Teile inklusive Wippe und Laufrad. Dieses Zubehör erweitert die Spielmöglichkeiten erheblich und regt zu Rollenspielen an, die Empathie und Alltagsverständnis fördern. Kompaktes Maß und mobile Nutzung Mit kompakten Maßen von ca. B 28 x H 23 x T 23,5 cm lässt sich das Set leicht transportieren und verstauen. Die Möglichkeit, die Hütten als Transportbox zu nutzen, erleichtert den Wechsel zwischen Zuhause und Reiseort. Eltern profitieren von der platzsparenden Lagerung und der einfachen Mitnahme im Alltag. Produktmerkmale Merkmal Angabe Produktart Rollenspielzeug Material Holz Sperrholz, Mdf, Schima, Kunststoff, Metall, Polyester, Gummi Altersempfehlung ab 3 Jahren Maße ca. B 28 x H 23 x T 23,5 cm Batterien erf starkes Durchnässen vermeiden, damit das Holz seine Form behält und Verbindungsteile intakt bleiben. Welche Varianten sind verfügbar? Erhältlich sind drei Varianten: Hundehütte , Katzenhaus und Meerschweinchenhaus , jeweils mit abgestimmtem Zubehörumfang. Was ist im Lieferumfang enthalten? Je nach Variante sind 8 bis 9 Zubehörteile inklusive Plüschtier, Futterbehälter und Zaun enthalten, so dass sofort mit dem Spielen begonnen werden kann.24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie viel Geld muss man für ein Haus sparen?
Wie viel Geld man für ein Haus sparen muss, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Standort, der Größe des Hauses, dem Zustand des Hauses und den individuellen finanziellen Möglichkeiten. In der Regel wird empfohlen, mindestens 20% des Kaufpreises als Eigenkapital anzusparen, um bessere Konditionen bei der Finanzierung zu erhalten. Es ist auch wichtig, zusätzliche Kosten wie Notargebühren, Maklerprovisionen, Grunderwerbsteuer und eventuelle Renovierungs- oder Reparaturkosten einzuplanen. Eine genaue Summe lässt sich daher nicht pauschal nennen, da sie von Fall zu Fall unterschiedlich sein kann. Es ist ratsam, mit einem Finanzberater zu sprechen, um eine realistische Sparstrategie zu entwickeln. **
-
Kann man Haus mit Kredit verkaufen?
Kann man ein Haus mit Kredit verkaufen? Ja, es ist möglich, ein Haus zu verkaufen, das noch mit einem Kredit belastet ist. Der Verkauf eines haftungsbelasteten Hauses erfordert jedoch in der Regel die Zustimmung des Kreditgebers, da der Kredit bei Verkauf des Hauses in der Regel vorzeitig zurückgezahlt werden muss. Es ist wichtig, sich vor dem Verkauf mit dem Kreditgeber abzustimmen, um sicherzustellen, dass alle finanziellen Verpflichtungen erfüllt werden. Darüber hinaus kann es sinnvoll sein, einen Immobilienmakler oder Anwalt hinzuzuziehen, um den Verkaufsprozess reibungslos abzuwickeln. **
-
Bei welchem Einkommen Haus kaufen?
"Bei welchem Einkommen kann man sich ein Haus leisten?" ist eine wichtige Frage, die von verschiedenen Faktoren abhängt. Dazu gehören das verfügbare Eigenkapital, die Höhe der monatlichen Einkünfte, die Kreditwürdigkeit und die Höhe der monatlichen Ausgaben. Generell wird empfohlen, dass die monatlichen Hypothekenzahlungen nicht mehr als 30% des monatlichen Einkommens ausmachen sollten. Es ist ratsam, vor dem Hauskauf eine genaue Finanzplanung durchzuführen und sich beraten zu lassen, um sicherzustellen, dass man sich das Eigenheim langfristig leisten kann. **
-
Welche Bank finanziert Haus in Italien?
Welche Bank finanziert Haus in Italien? In Italien gibt es verschiedene Banken, die Hypotheken und Kredite für den Kauf von Immobilien anbieten. Zu den bekanntesten Banken gehören die Intesa Sanpaolo, UniCredit, Banca Monte dei Paschi di Siena und Banco BPM. Diese Banken bieten unterschiedliche Konditionen und Zinssätze für Hypotheken an, daher ist es ratsam, verschiedene Angebote zu vergleichen, um die beste Finanzierung für den Kauf eines Hauses in Italien zu finden. Es ist auch wichtig, sich über die aktuellen rechtlichen und finanziellen Rahmenbedingungen für den Immobilienkauf in Italien zu informieren, um sicherzustellen, dass man die richtige Entscheidung trifft. Letztendlich ist es empfehlenswert, sich von einem Fachmann oder einer Fachfrau beraten zu lassen, um die beste Finanzierungslösung für den Kauf eines Hauses in Italien zu finden. **
Wie funktioniert ein Kredit für ein Haus?
Wie funktioniert ein Kredit für ein Haus? **
Kann man trotz Kredit ein Haus kaufen?
Ja, es ist möglich, trotz eines laufenden Kredits ein Haus zu kaufen. Viele Menschen finanzieren den Kauf eines Hauses mit einem Hypothekendarlehen, das sie über Jahre hinweg abbezahlen. Es ist jedoch wichtig, dass man die finanziellen Belastungen des laufenden Kredits und des neuen Hypothekendarlehens realistisch einschätzt. Zudem sollte man sicherstellen, dass man die monatlichen Raten für beide Kredite problemlos bedienen kann, um keine finanziellen Schwierigkeiten zu bekommen. Es kann auch sinnvoll sein, vor dem Hauskauf mit einem Finanzberater zu sprechen, um die individuelle finanzielle Situation zu analysieren und die besten Optionen zu besprechen. **
Top-Angebote
Produkte zum Begriff Haus:
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert ein Haus Kredit?
Ein Hauskredit, auch Hypothekendarlehen genannt, funktioniert, indem eine Bank oder ein Kreditgeber Geld leiht, um den Kauf oder Bau eines Hauses zu finanzieren. Der Kreditnehmer zahlt dann monatliche Raten zurück, die aus einem Teil der Tilgung des Darlehens und Zinsen bestehen. Die Höhe des Kredits hängt von verschiedenen Faktoren ab, wie dem Einkommen des Kreditnehmers, der Bonität und dem Wert des Hauses. Das Haus dient als Sicherheit für den Kredit, was bedeutet, dass die Bank das Recht hat, das Haus zu verkaufen, falls der Kreditnehmer die Raten nicht mehr bezahlen kann. **
-
Wie viel Geld sollte man sparen für ein Haus?
Wie viel Geld man für ein Haus sparen sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Standort, der Größe des Hauses und dem persönlichen Budget. Im Allgemeinen wird empfohlen, mindestens 20% des Kaufpreises als Eigenkapital anzustreben, um bessere Konditionen bei der Finanzierung zu erhalten und um die monatlichen Raten zu reduzieren. Es ist auch wichtig, zusätzliche Kosten wie Notargebühren, Maklerprovisionen und eventuelle Renovierungen einzuplanen. Eine gründliche Finanzplanung und Beratung durch Experten können dabei helfen, realistische Sparziele zu setzen und den Traum vom eigenen Haus zu verwirklichen. **
-
Wie viel Geld muss man für ein Haus sparen?
Wie viel Geld man für ein Haus sparen muss, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Standort, der Größe des Hauses, dem Zustand des Hauses und den individuellen finanziellen Möglichkeiten. In der Regel wird empfohlen, mindestens 20% des Kaufpreises als Eigenkapital anzusparen, um bessere Konditionen bei der Finanzierung zu erhalten. Es ist auch wichtig, zusätzliche Kosten wie Notargebühren, Maklerprovisionen, Grunderwerbsteuer und eventuelle Renovierungs- oder Reparaturkosten einzuplanen. Eine genaue Summe lässt sich daher nicht pauschal nennen, da sie von Fall zu Fall unterschiedlich sein kann. Es ist ratsam, mit einem Finanzberater zu sprechen, um eine realistische Sparstrategie zu entwickeln. **
-
Kann man Haus mit Kredit verkaufen?
Kann man ein Haus mit Kredit verkaufen? Ja, es ist möglich, ein Haus zu verkaufen, das noch mit einem Kredit belastet ist. Der Verkauf eines haftungsbelasteten Hauses erfordert jedoch in der Regel die Zustimmung des Kreditgebers, da der Kredit bei Verkauf des Hauses in der Regel vorzeitig zurückgezahlt werden muss. Es ist wichtig, sich vor dem Verkauf mit dem Kreditgeber abzustimmen, um sicherzustellen, dass alle finanziellen Verpflichtungen erfüllt werden. Darüber hinaus kann es sinnvoll sein, einen Immobilienmakler oder Anwalt hinzuzuziehen, um den Verkaufsprozess reibungslos abzuwickeln. **
Ähnliche Suchbegriffe für Haus
-
Stapelturm Haus auf HausHaus Auf Haus – Hoch Hinaus! Hier Können Sich Kleine Architektinnen Und Architekten An Ihren Ersten Meisterwerken Versuchen. Den Kindern Stehen Stapelsteine Aus Buchenholz In Verschiedenen Farben Und Größen Zur Verfügung. Aber Aufgepasst: Nicht...24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
LUPILU® Hunde-Haus / Katzen-Haus / Meerschweinchen-HausMaterialqualität und Verarbeitung Das Set besteht aus Holz Sperrholz, Mdf, Schima kombiniert mit Kunststoff , Metall , Polyester und Gummi , was eine langlebige Konstruktion gewährleistet. Die Materialauswahl erlaubt stabile Verbindungen und detailreiche Formen für das Zubehör. Für Eltern bedeutet das: robustes Spielzeug, das auch wiederholtem Spielen standhält, und gleichzeitig ein angenehmes haptisches Erlebnis für Kinder. Umfangreiches Zubehör für realitätsnahe Spielszenen Je nach Variante enthält das Set passende Zubehörteile, z. B. beim Hunde-Haus neun Teile wie Plüschhund, Futterbehälter und Zaun, beim Katzen-Haus ebenfalls neun Teile und beim Meerschweinchen-Haus acht Teile inklusive Wippe und Laufrad. Dieses Zubehör erweitert die Spielmöglichkeiten erheblich und regt zu Rollenspielen an, die Empathie und Alltagsverständnis fördern. Kompaktes Maß und mobile Nutzung Mit kompakten Maßen von ca. B 28 x H 23 x T 23,5 cm lässt sich das Set leicht transportieren und verstauen. Die Möglichkeit, die Hütten als Transportbox zu nutzen, erleichtert den Wechsel zwischen Zuhause und Reiseort. Eltern profitieren von der platzsparenden Lagerung und der einfachen Mitnahme im Alltag. Produktmerkmale Merkmal Angabe Produktart Rollenspielzeug Material Holz Sperrholz, Mdf, Schima, Kunststoff, Metall, Polyester, Gummi Altersempfehlung ab 3 Jahren Maße ca. B 28 x H 23 x T 23,5 cm Batterien erf starkes Durchnässen vermeiden, damit das Holz seine Form behält und Verbindungsteile intakt bleiben. Welche Varianten sind verfügbar? Erhältlich sind drei Varianten: Hundehütte , Katzenhaus und Meerschweinchenhaus , jeweils mit abgestimmtem Zubehörumfang. Was ist im Lieferumfang enthalten? Je nach Variante sind 8 bis 9 Zubehörteile inklusive Plüschtier, Futterbehälter und Zaun enthalten, so dass sofort mit dem Spielen begonnen werden kann.24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gabbys magisches Haus Großes HausSpielset für Mädchen, empfohlenes Alter ab 3 Jahren, Spielzeughöhe 46 cm Gabbys magisches großes Haus bietet sieben Spielräume und Zonen mit Katzenthema, einen beweglichen Katzenaufzug und einen Lieferturm. Im Set enthalten sind eine 9 cm große Gabby-Figur, die genauso gek59,93 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
ERFOLGREICH HEIMWERKEN – do it yourself!: Wie Sie zum Heimwerker-Profi werden, das Geld für den Handwerker sparen, alles rund um Haus & Garten selbstErfolgreich Heimwerken – Do It Yourself!: Wie Sie Zum Heimwerker-profi Werden, Das Geld Für Den Handwerker Sparen, Alles Rund Um Haus & Garten Selbst Machen Und Jedes Problem Effektiv Lösen Von Lorenz Reichert, Büromüsli, 978-3-7576-0335-9,...14,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bei welchem Einkommen Haus kaufen?
"Bei welchem Einkommen kann man sich ein Haus leisten?" ist eine wichtige Frage, die von verschiedenen Faktoren abhängt. Dazu gehören das verfügbare Eigenkapital, die Höhe der monatlichen Einkünfte, die Kreditwürdigkeit und die Höhe der monatlichen Ausgaben. Generell wird empfohlen, dass die monatlichen Hypothekenzahlungen nicht mehr als 30% des monatlichen Einkommens ausmachen sollten. Es ist ratsam, vor dem Hauskauf eine genaue Finanzplanung durchzuführen und sich beraten zu lassen, um sicherzustellen, dass man sich das Eigenheim langfristig leisten kann. **
-
Welche Bank finanziert Haus in Italien?
Welche Bank finanziert Haus in Italien? In Italien gibt es verschiedene Banken, die Hypotheken und Kredite für den Kauf von Immobilien anbieten. Zu den bekanntesten Banken gehören die Intesa Sanpaolo, UniCredit, Banca Monte dei Paschi di Siena und Banco BPM. Diese Banken bieten unterschiedliche Konditionen und Zinssätze für Hypotheken an, daher ist es ratsam, verschiedene Angebote zu vergleichen, um die beste Finanzierung für den Kauf eines Hauses in Italien zu finden. Es ist auch wichtig, sich über die aktuellen rechtlichen und finanziellen Rahmenbedingungen für den Immobilienkauf in Italien zu informieren, um sicherzustellen, dass man die richtige Entscheidung trifft. Letztendlich ist es empfehlenswert, sich von einem Fachmann oder einer Fachfrau beraten zu lassen, um die beste Finanzierungslösung für den Kauf eines Hauses in Italien zu finden. **
-
Wie funktioniert ein Kredit für ein Haus?
Wie funktioniert ein Kredit für ein Haus? **
-
Kann man trotz Kredit ein Haus kaufen?
Ja, es ist möglich, trotz eines laufenden Kredits ein Haus zu kaufen. Viele Menschen finanzieren den Kauf eines Hauses mit einem Hypothekendarlehen, das sie über Jahre hinweg abbezahlen. Es ist jedoch wichtig, dass man die finanziellen Belastungen des laufenden Kredits und des neuen Hypothekendarlehens realistisch einschätzt. Zudem sollte man sicherstellen, dass man die monatlichen Raten für beide Kredite problemlos bedienen kann, um keine finanziellen Schwierigkeiten zu bekommen. Es kann auch sinnvoll sein, vor dem Hauskauf mit einem Finanzberater zu sprechen, um die individuelle finanzielle Situation zu analysieren und die besten Optionen zu besprechen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.