Domain monetarisiert.de kaufen?
Wir ziehen mit dem Projekt
monetarisiert.de um.
Sind Sie am Kauf der Domain
monetarisiert.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain monetarisiert.de kaufen?
Was ist der EEPROM-Speicher beim Arduino?
Der EEPROM-Speicher beim Arduino ist ein nichtflüchtiger Speicher, der es ermöglicht, Daten auch nach dem Ausschalten des Arduinos zu speichern. Es handelt sich um einen begrenzten Speicherplatz, der zum Speichern von Variablen oder Konfigurationsdaten verwendet werden kann. Der EEPROM-Speicher kann mit speziellen Funktionen des Arduino-Frameworks beschrieben und gelesen werden. **
Was ist eine Flash-EEPROM-SSD (Solid State Disk)?
Eine Flash-EEPROM-SSD (Solid State Disk) ist eine Art von Speichergerät, das Flash-Speicherchips verwendet, um Daten zu speichern. Im Gegensatz zu herkömmlichen Festplattenlaufwerken (HDDs) hat eine SSD keine beweglichen Teile, was zu einer schnelleren Datenübertragung und einem geringeren Stromverbrauch führt. Flash-EEPROM-SSDs werden häufig in Laptops, Tablets und anderen tragbaren Geräten eingesetzt. **

Ähnliche Suchbegriffe für EEPROM
Top-Angebote
Produkte zum Begriff EEPROM:
-
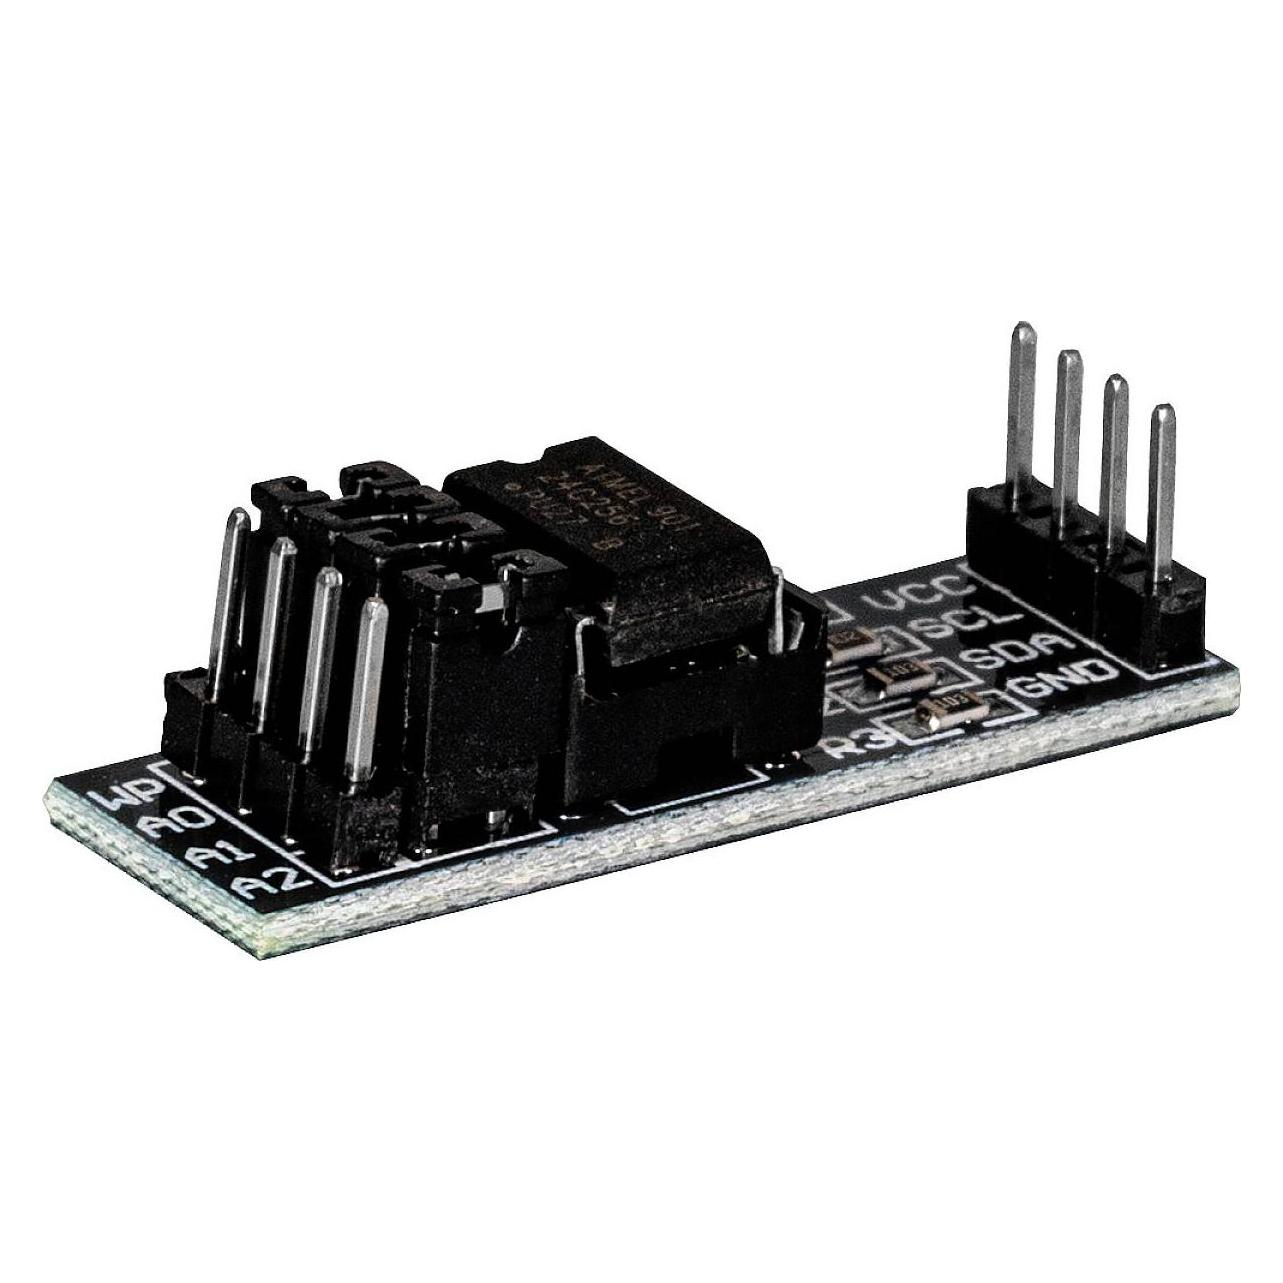
DEBO EEPROM 32KB - Entwicklerboards - 32 KB EEPROM-Modul, I2CDieser EEPROM-Speicher ermöglicht es Ihnen über die I2C-Schnittstelle Ihres Mikrocontrollers Daten extern zu speichern und zu lesen. Die letzten drei Ziffern der I2C-Adresse lassen sich über Jumper auf dem Board einstellen, wodurch es möglich ist auch mehrere Module gleichzeitig zu verwenden. Über einen zusätzlichen Jumper lässt sich der Schreibschutz des Moduls aktivieren, wodurch die Daten nur noch gelesen werden können. Spezifikationen • Versorgungsspannung: 1,8 .. 5,5 V • Modell AT24C256 • Logiklevel: VCC • Schnittstelle: I2C (@1010XXX, 0x50 - 0x57) • Speichergröße: 32 KB • Taktfrequenz: bis zu 1 MHz • Schreibzyklen: bis zu 1.000.000 • austauschbarer Speicherchip2,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie schreibt und liest man analoge Daten auf einem EEPROM?
Um analoge Daten auf einem EEPROM zu schreiben, müssen diese zuerst in digitale Daten umgewandelt werden. Dies kann durch einen Analog-Digital-Wandler (ADC) erfolgen. Die digitalen Daten werden dann über eine Schnittstelle (z.B. I2C oder SPI) auf den EEPROM geschrieben. Zum Lesen der analogen Daten werden die digitalen Daten vom EEPROM über die Schnittstelle gelesen und dann mit einem Digital-Analog-Wandler (DAC) in analoge Signale umgewandelt. **
-
Wie kann man das BIOS mit einem EEPROM-Flasher neu aufspielen?
Um das BIOS mit einem EEPROM-Flasher neu aufzuspielen, muss man zuerst den EEPROM-Flasher an den BIOS-Chip anschließen. Dann muss man die entsprechende BIOS-Datei auf einen USB-Stick kopieren und den Flasher starten. Der Flasher wird die BIOS-Datei aus dem USB-Stick lesen und auf den BIOS-Chip schreiben, um das BIOS zu aktualisieren. **
-
Wie kann man drei Integer-Werte auf einem Arduino in der EEPROM speichern?
Um drei Integer-Werte auf einem Arduino in der EEPROM zu speichern, kannst du die Funktion EEPROM.write() verwenden. Du musst die Werte einzeln schreiben, indem du die Funktion für jeden Wert aufrufst und den entsprechenden Speicherplatz angibst. Zum Lesen der Werte kannst du die Funktion EEPROM.read() verwenden und die Werte in Variablen speichern. **
-
Soll ich einen Kredit aufnehmen oder Geld sparen?
Die Entscheidung, ob Sie einen Kredit aufnehmen oder Geld sparen sollten, hängt von verschiedenen Faktoren ab. Wenn Sie dringend Geld benötigen oder eine wichtige Anschaffung tätigen müssen, kann ein Kredit sinnvoll sein. Wenn Sie jedoch in der Lage sind, Geld zu sparen und auf eine größere Anschaffung zu warten, kann es finanziell vorteilhafter sein, auf den Kredit zu verzichten und stattdessen Geld anzusparen. Es ist wichtig, Ihre individuelle finanzielle Situation und Ihre Ziele zu berücksichtigen, bevor Sie eine Entscheidung treffen. **

Wie beeinflussen verschiedene Kriterien wie Einkommen, Kredit-Score und Schuldenlast die Kreditentscheidung einer Bank?
Banken berücksichtigen das Einkommen, den Kredit-Score und die Schuldenlast eines Kreditnehmers, um das Risiko einer Kreditvergabe zu bewerten. Ein höheres Einkommen und ein besserer Kredit-Score können die Chancen auf eine Kreditzusage erhöhen, während eine hohe Schuldenlast das Risiko für die Bank erhöht. Diese Kriterien dienen dazu, die Bonität des Kreditnehmers zu beurteilen und die Wahrscheinlichkeit eines Kreditausfalls zu minimieren. **
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **
Top-Angebote
Produkte zum Begriff EEPROM:
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DEBO EEPROM 32KB - Entwicklerboards - 32 KB EEPROM-Modul, I2CDieser EEPROM-Speicher ermöglicht es Ihnen über die I2C-Schnittstelle Ihres Mikrocontrollers Daten extern zu speichern und zu lesen. Die letzten drei Ziffern der I2C-Adresse lassen sich über Jumper auf dem Board einstellen, wodurch es möglich ist auch mehrere Module gleichzeitig zu verwenden. Über einen zusätzlichen Jumper lässt sich der Schreibschutz des Moduls aktivieren, wodurch die Daten nur noch gelesen werden können. Spezifikationen • Versorgungsspannung: 1,8 .. 5,5 V • Modell AT24C256 • Logiklevel: VCC • Schnittstelle: I2C (@1010XXX, 0x50 - 0x57) • Speichergröße: 32 KB • Taktfrequenz: bis zu 1 MHz • Schreibzyklen: bis zu 1.000.000 • austauschbarer Speicherchip2,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der EEPROM-Speicher beim Arduino?
Der EEPROM-Speicher beim Arduino ist ein nichtflüchtiger Speicher, der es ermöglicht, Daten auch nach dem Ausschalten des Arduinos zu speichern. Es handelt sich um einen begrenzten Speicherplatz, der zum Speichern von Variablen oder Konfigurationsdaten verwendet werden kann. Der EEPROM-Speicher kann mit speziellen Funktionen des Arduino-Frameworks beschrieben und gelesen werden. **
-
Was ist eine Flash-EEPROM-SSD (Solid State Disk)?
Eine Flash-EEPROM-SSD (Solid State Disk) ist eine Art von Speichergerät, das Flash-Speicherchips verwendet, um Daten zu speichern. Im Gegensatz zu herkömmlichen Festplattenlaufwerken (HDDs) hat eine SSD keine beweglichen Teile, was zu einer schnelleren Datenübertragung und einem geringeren Stromverbrauch führt. Flash-EEPROM-SSDs werden häufig in Laptops, Tablets und anderen tragbaren Geräten eingesetzt. **
-
Wie schreibt und liest man analoge Daten auf einem EEPROM?
Um analoge Daten auf einem EEPROM zu schreiben, müssen diese zuerst in digitale Daten umgewandelt werden. Dies kann durch einen Analog-Digital-Wandler (ADC) erfolgen. Die digitalen Daten werden dann über eine Schnittstelle (z.B. I2C oder SPI) auf den EEPROM geschrieben. Zum Lesen der analogen Daten werden die digitalen Daten vom EEPROM über die Schnittstelle gelesen und dann mit einem Digital-Analog-Wandler (DAC) in analoge Signale umgewandelt. **
-
Wie kann man das BIOS mit einem EEPROM-Flasher neu aufspielen?
Um das BIOS mit einem EEPROM-Flasher neu aufzuspielen, muss man zuerst den EEPROM-Flasher an den BIOS-Chip anschließen. Dann muss man die entsprechende BIOS-Datei auf einen USB-Stick kopieren und den Flasher starten. Der Flasher wird die BIOS-Datei aus dem USB-Stick lesen und auf den BIOS-Chip schreiben, um das BIOS zu aktualisieren. **
Ähnliche Suchbegriffe für EEPROM
-
Wie kann man drei Integer-Werte auf einem Arduino in der EEPROM speichern?
Um drei Integer-Werte auf einem Arduino in der EEPROM zu speichern, kannst du die Funktion EEPROM.write() verwenden. Du musst die Werte einzeln schreiben, indem du die Funktion für jeden Wert aufrufst und den entsprechenden Speicherplatz angibst. Zum Lesen der Werte kannst du die Funktion EEPROM.read() verwenden und die Werte in Variablen speichern. **
-
Soll ich einen Kredit aufnehmen oder Geld sparen?
Die Entscheidung, ob Sie einen Kredit aufnehmen oder Geld sparen sollten, hängt von verschiedenen Faktoren ab. Wenn Sie dringend Geld benötigen oder eine wichtige Anschaffung tätigen müssen, kann ein Kredit sinnvoll sein. Wenn Sie jedoch in der Lage sind, Geld zu sparen und auf eine größere Anschaffung zu warten, kann es finanziell vorteilhafter sein, auf den Kredit zu verzichten und stattdessen Geld anzusparen. Es ist wichtig, Ihre individuelle finanzielle Situation und Ihre Ziele zu berücksichtigen, bevor Sie eine Entscheidung treffen. **
-
Wie beeinflussen verschiedene Kriterien wie Einkommen, Kredit-Score und Schuldenlast die Kreditentscheidung einer Bank?
Banken berücksichtigen das Einkommen, den Kredit-Score und die Schuldenlast eines Kreditnehmers, um das Risiko einer Kreditvergabe zu bewerten. Ein höheres Einkommen und ein besserer Kredit-Score können die Chancen auf eine Kreditzusage erhöhen, während eine hohe Schuldenlast das Risiko für die Bank erhöht. Diese Kriterien dienen dazu, die Bonität des Kreditnehmers zu beurteilen und die Wahrscheinlichkeit eines Kreditausfalls zu minimieren. **
-
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.